导语:当巴黎气温在同一周内两次突破1947年有记录以来的40℃,“抢空调”成了欧洲最紧迫的民生事件。美的为法国市场紧急赶制的3万台移动空调,正经中欧班列铁路加卡车联运在一周内陆续交付;武汉班列6月承运空调及配件同比大增88.24%。本文从供应链视角,拆解这场“清凉保卫战”背后的市场缺口、产品创新与物流重构。
一、 需求端:一场热浪烧出的市场缺口
2026年6月下旬,一场由“欧米伽阻塞”气象系统引发的极端热浪席卷欧洲:法国西南部气温冲上43℃创下6月历史新高,德国东部录得41.5℃刷新全国纪录,英国连续三天打破高温纪录。据法国气象局数据,1947年有记录以来巴黎气温突破40℃总共只有5次,其中两次就发生在今年6月24日和25日。高温同时冲击着基础设施:法国核电因冷却受限一度减少4.1吉瓦出力,英国电网一周内两次要求发电商增加晚高峰电力——一套围绕“冬季保温”构建的建筑与能源体系,在持续热浪面前暴露出系统性短板。
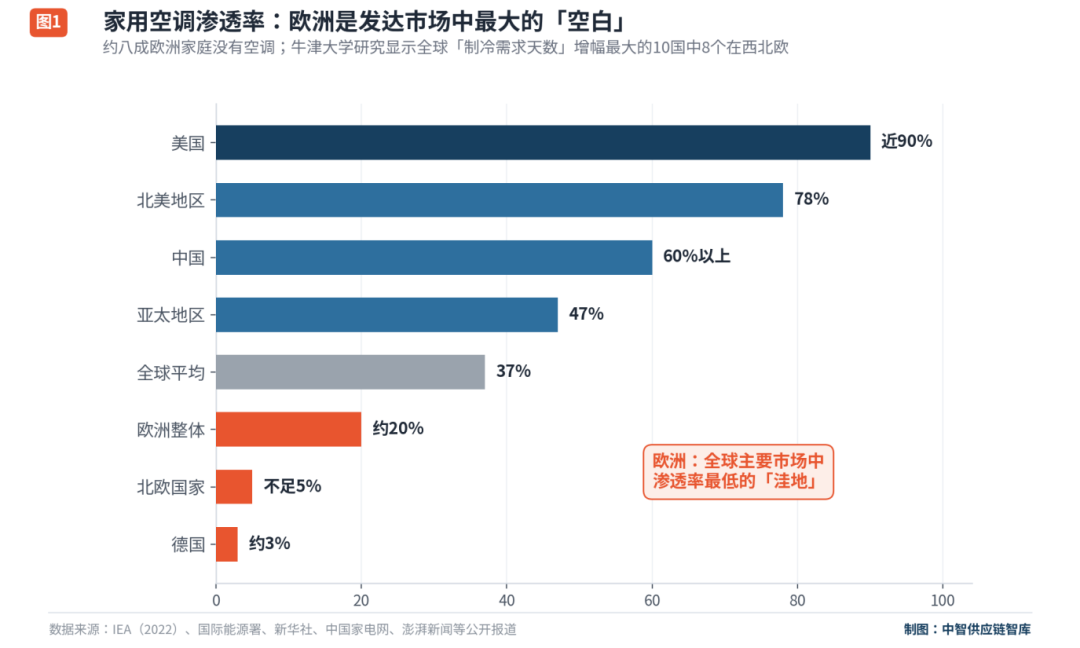
这场热浪之所以让空调断货,说到底是因为欧洲的空调渗透率本来就低 。国际能源署数据显示, 欧洲家庭空调普及率长期仅约20%,德国约3%、北欧国家不足5%,与美国近90%、中国60%以上形成鲜明反差——约八成欧洲家庭没有空调 。牛津大学与布里斯托大学的研究还指出,全球“制冷需求天数”增幅最大的10个国家中有8个位于西北欧。
▲ 图 1: 全球主要市场家用空调渗透率对比
需求爆发撞上的是本土供给的硬缺口 。行业数据显示, 欧洲本土空调年产能仅约320万台,而2026年总需求预计突破1000万台 ,且本土产能以传统壁挂机为主,在移动空调品类上几乎缺席。这个约680万台的年度缺口只能依靠进口填补—— 而全球80%以上的空调产能、约90%的压缩机产能都在中国 。
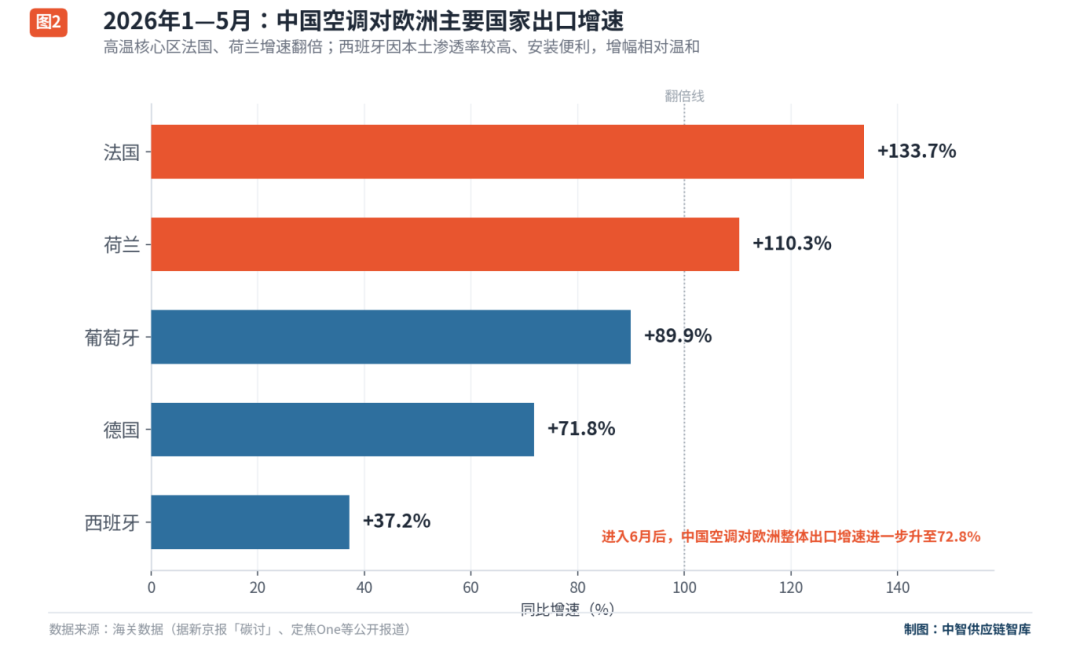
出口数据印证了这一逻辑 。据海关总署数据, 2026年上半年中国对欧盟空调出口额达37.6亿美元,同比增长43.2% ,创历史同期新高,其中免安装移动空调品类增速超过70%。分国别看,1—5月对法国出口增长133.7%、荷兰110.3%、葡萄牙89.9%、德国71.8%;进入6月,对欧洲整体出口增速进一步攀升至72.8%。
更难得的是,这一增长发生在对中东出口接近腰斩、对北美和拉美降幅超20%的行业周期底部,欧洲成为少有的“可见增长样本”。企业端同样火热:格力上半年在法国终端销量增长50%,美的在法、德、英、西销售额增幅均超70%。 中国品牌市占率从2023年的27%提升至2025年的41%,并于2025年首次超越欧洲本土品牌成为欧洲第一大供应来源 。
▲ 图 2: 2026年1—5月中国空调对欧洲主要国家出口增速
二、 产品端:“特殊型号”绕开欧洲的“安装壁垒”
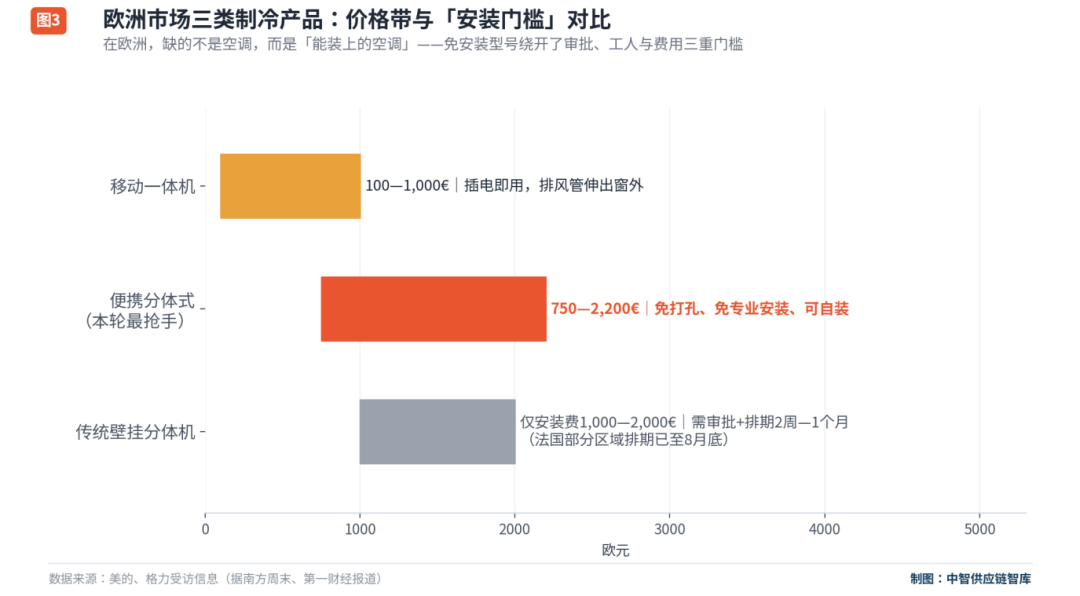
欧洲真正缺的不是空调,而是能装得上的空调 。欧盟约85%的建筑建于2000年之前、以保温为核心设计目标;巴黎的历史保护建筑几乎不可能外挂机,普通公寓装机往往需要整栋楼业主大会表决,而大会一年只开一次;2024年欧盟家庭能源消费中,供暖占61.5%、制冷仅占0.8%,整个住宅能源系统从管线到电力容量都不是为空调准备的。即便拿到许可,西欧传统分体机安装费高达1000—2000欧元,旺季等工两周到一个月,法国部分区域壁挂机安装排期已顺延到8月底。
▲ 图 3: 欧洲市场三类制冷产品价格带与安装门槛
这正是“特殊型号”走红的底层逻辑。移动一体机(100—1000欧元,插电即用)与便携分体式空调(750—2200欧元,免打孔、可自行安装)本是被视为“不够好用”的小众品类,热浪持续时间拉长、固定空调装不上之后,它们从次选一跃成为首选。现象级单品是美的专为欧洲研发的PortaSplit:内外机出厂预联、无需接管抽真空,约10公斤的外机可直接置于窗台,被界定为“室内置物电器”而非固定安装工程,从而绕开建筑审批。
真正体现设计功力的,是它的“毫米级”合规设计——制冷剂充注量1.99公斤,精准卡在法国2公斤强制检验门槛之下;静音模式35分贝,压在德国夜间噪音标准线上;季节能效比6.1,恰好踏入瑞士A++区间 。
销量数据说明了一切:该产品2025年全年销售8万余台,2026年经销商按20万台备货仍然偏紧,截至6月出货已超20万套、同比翻倍;原价800—1000欧元的机器在二手市场被炒到1500—5000欧元,德国甚至有开发者专门建站追踪上千家门店的实时库存。
格力免安装移动空调在法国、西班牙渠道一度售罄,海尔移动空调则被巴黎第17区区长紧急采购,送进教室温度高达44℃的公立学校。换句话说,“特殊型号”是靠产品设计绕开了制度性障碍——这也是中国家电从单纯卖产品,转向懂本地规则的一个例子。
三、 物流端:中欧班列,把40天压成15天的“时间生意”
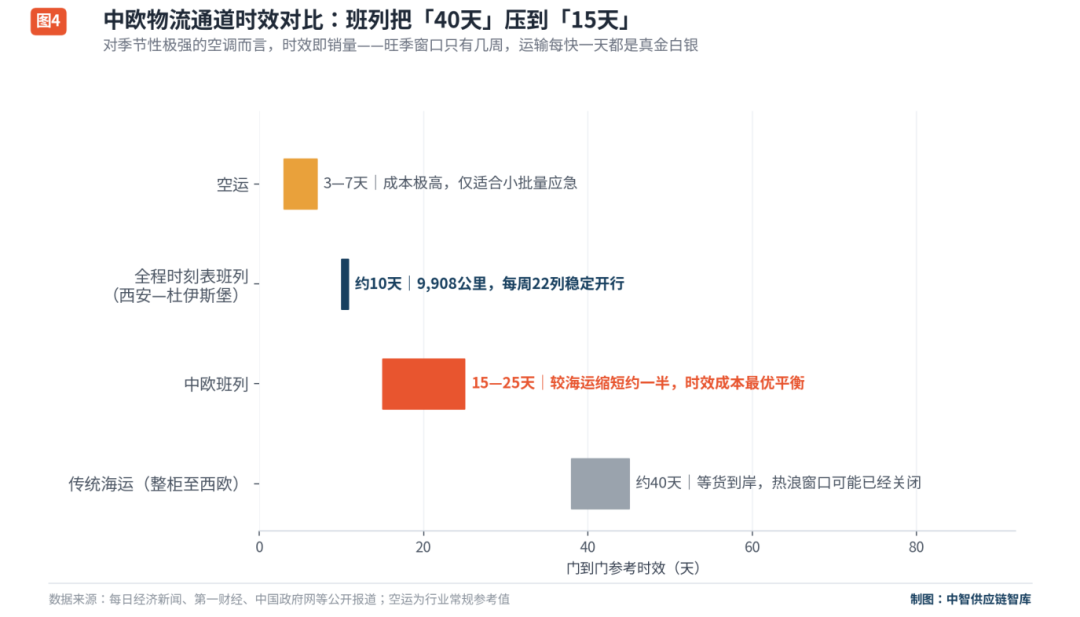
问题是,这波需求窗口只有几周。传统海运整柜从中国到西欧约需40天——等货到岸,热浪可能已经过去,错过的是一整个旺季;空运时效虽快,但对大宗白电成本过于高昂。 中欧班列以15—25天的稳定时效(较海运缩短约一半)和介于海空之间的成本,成为本轮应急补货的最优解 ;以西安至杜伊斯堡的全程时刻表班列为例,9908公里约10天即可抵达。
▲ 图 4: 中欧物流通道时效对比
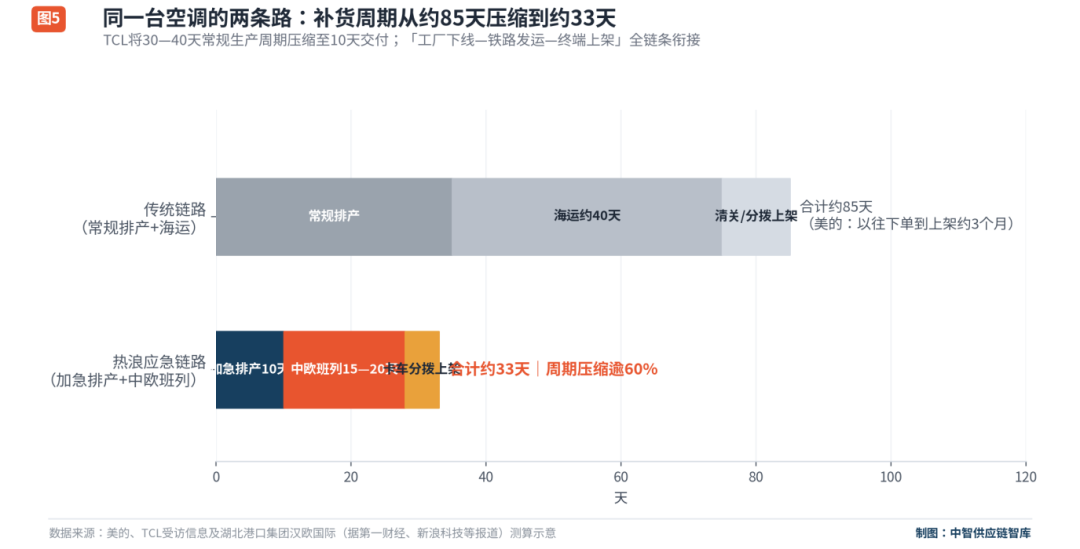
7月3日晚,美的空调海外业务负责人透露:正在为法国市场紧急生产3万台移动空调,一周内逐步交付,通过中欧班列的铁路及卡车联运送达;面向德国、英国、西班牙市场,每周也有几十个货柜按计划出货。TCL则把常规30—40天的生产周期极限压缩至10天交付。按传统节奏,欧洲渠道商4月下单,生产、海运加上架约需3个月;而 “加急排产+班列”的应急链路可将全周期压缩到一个月出头——响应周期缩短逾六成 。
▲ 图 5: 两种补货链路的周期对比(示意)
武汉中欧(亚)班列高效承运奥克斯商用空调模块水机、美的空调配件等产品,发往波兰马拉舍维奇、德国杜伊斯堡和意大利米兰,今年6月承运空调及配件同比增长88.24%;湖北港口集团汉欧国际主动对接家电企业、定制发运与装箱方案,打通“工厂下线—铁路发运—终端上架”的全链条通道。
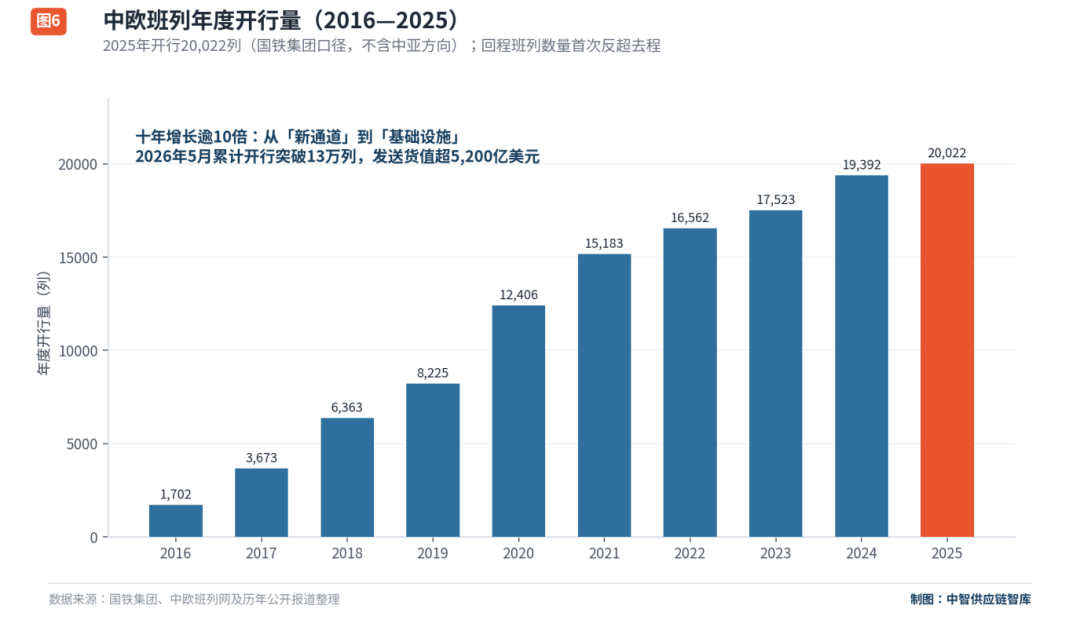
空调能这么快到货,不是临时抱佛脚,是这条铁路已经运行了十几年 。中欧班列年度开行量从2016年的1702列增至2025年的20022列(国铁集团口径,不含中亚方向),十年增长逾10倍;2024年11月累计突破10万列,2026年5月累计突破13万列、发送货值超5200亿美元。2025年还出现里程碑式转变,回程班列数量首次反超去程,“重去轻回”的老难题正在化解。
▲ 图 6: 中欧班列年度开行量(2016—2025)
进入2026年,这条通道的“确定性”进一步增强 。截至6月10日,年内开行已突破1万列、运送超100万标箱,创历史同期新高;综合重箱率连续45个月保持100%;境内129个城市开行,通达欧洲26国235城;每周22列全程时刻表班列稳定开行。对企业来说,这意味着:货几天能到、能不能按时上车,都可以写进合同、排进生产计划。
碳排放也是一个容易被忽略的因素:以西安—杜伊斯堡班列测算,铁路平均碳排放约为航空的1/15、公路的1/7,在欧盟碳关税逐步扩围、ESG采购趋严的背景下,低碳正在成为班列的“隐性竞争力”。
四、 行业观察:机遇、风险与建议
1
四大机遇:从“应急通道”到“常态生意”
一是季节性快反物流产品化
热浪、寒潮等脉冲需求将催生“旺季专列”“家电拼箱”“锁舱协议”等标准化产品,武汉班列定制发运方案的做法有望被更多集结中心复制。
二是“班列+海外仓”成为标配
美的按20万台备货仍偏紧,说明单靠预测备货不够,“海运备底仓+班列快反补货+海外仓前置”的三层库存结构将成为大家电出海的主流打法。
三是上游零部件同步出海
中国占全球约90%的压缩机产能,整机热销带动压缩机、制冷管路等配套件的班列货源,也让去回程货流更均衡。
四是多式联运末端溢价
本轮交付普遍采用“班列干线+卡车末端”,谁能在杜伊斯堡、马拉舍维奇等枢纽提供“到站即分拨、48小时上架”的能力,谁就拿走时效溢价。
2
三大风险:热度之下的冷静思考
一是需求的脉冲性
断货只是短期现象,7月初巴黎气温已回落至20多摄氏度;若按峰值扩产囤舱,旺季一过便是库存与运价的双重反噬——东欧市场今年就因去年出货过多、渠道库存未消化而增长疲弱。
二 是舱位与运价波动
空调与“新三样”竞争班列舱位,旺季集中发运可能推高运价、拉长口岸换装等待时间,需提前锁定运力。
三 是合规切换时间表
欧盟新规要求2027年起热泵及一体式空调新机型采用GWP低于150的制冷剂,主流分体机2029年切换;目前销欧一体机普遍使用GWP值675的R32冷媒,中小厂商的切换窗口并不宽裕。
3
给供应链从业者的三点建议
一是把“天气”纳入S&OP
建立欧洲热浪指数预警,将排产、备料、订舱决策前移4—6周,对气候敏感品类设置弹性产能与弹性舱位双预案。
二 是构建“海运+班列+卡航”三通道组合
海运托底成本、班列承接快反、卡航处置极端加急,并与班列平台签订旺季框架协议锁定舱位优先权。
三 是以“合规参数”定义产品
学习美的PortaSplit的“毫米级”打法,把目标市场的冷媒、噪音、能效、安装法规转化为产品参数清单,让产品自己“绕开”制度摩擦。
中智认为
这个夏天,欧洲消费者用抢购投票,选择了“中国特殊型号”,中国制造用一条钢铁通道回应,把补货周期从三个月压到一个月。欧洲空调渗透率只有20%,中国是60%以上;本土产能320万台,缺口却有1000万台;海运要40天,中欧班列只要15天—— 这几组数字放在一起说明,欧洲“清凉经济”已经不是一时的热浪行情,而是会持续存在的市场。当极端气候成为新常态,能不能把“天气的不确定”变成“交付的确定”,会决定谁在未来十年的欧洲市场里站得住脚 。
中智供应链智库 , 作为 “一带一路”高端供应链智库及首批成都新型智库 , 立足“ 一案三库三会多专题 ”全流程一体化的服务模式,本着“ 以客户为中心 创新者为先 奋斗者为本 追求卓越 ”的企业精神,致力于为政府和企业提供 供应链咨询、供应链规划、陆港规划、冷链规划、供应链产业规划、产业园区规划、口岸保税规划 等服务,从而推动中国供应链体系高质量发展。
tag: