导语:2026年9月上旬,物流业出现了一组反常的数据:欧线海运运价自7月以来持续走低,中欧班列却保持着两位数增长。过去几年,班列的快速增长几乎都出现在海运涨价的年份,2020年、2021年、2024年无不如此, 这一次却恰好相反 ——班列的增长,并没有完全跟着海运的价格走。
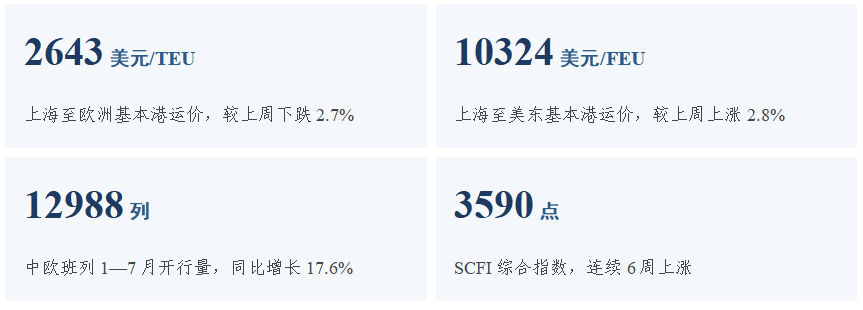
9 月上旬的四组数据
▲ 注:TEU为20英尺标准箱,FEU为40英尺大柜,1 FEU约等于2 TEU。运价为上海航运交易所9月4日数据。
把这几组数据放在一起看,海运整体并不便宜:SCFI连涨六周的动力来自美线,欧线只是单独走低。一边是欧线降价,一边是班列增长,这说明 两条通道之间并不只是价格上的此消彼长 。
一、 海运受阻的年份,班列增长最快
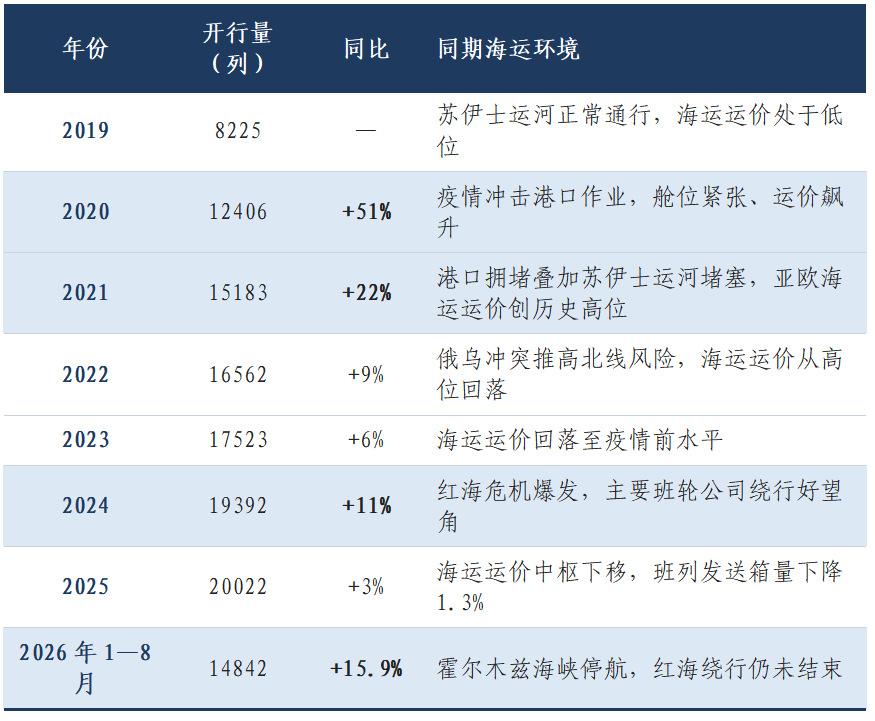
从2019年到2025年, 班列增长最快的年份,往往正是海运出问题的年份 ;而在海运恢复正常的2023年,班列增速便回落到了6%。
表 1 中欧班列历年开行量与同期海运环境对比
▲ 注:蓝底为海运明显受阻的年份。
不过,班列年度增速背后的货源,并非都是从海运转来的。2020年疫情同时打乱了海运、空运和公路运输,班列当年运送防疫物资达939万件;2021年国家发展改革委的总结也提到,海运价格高企、空运运力不足、公路口岸不畅,三类运输的货物同时涌向铁路——当年7月,中国到欧洲的40英尺集装箱海运价格一度突破1万美元,班列同类运费也随之涨到1万美元左右。
相比之下,海运分流更多体现在突发事件之后的短期数据里:2024年初红海危机爆发、货船改道好望角后,荷兰物流公司Rail Bridge Cargo称,此前四周中欧班列订舱增长37%,DHL也表示经俄罗斯的铁路运输需求增加约四成。
与此同时, 开行列数也不等于货量 。2025年班列开行20022列,增长3.2%,发送箱量却下降1.3%,仅为205万标箱;欧亚铁路联盟指数(ERAI)统计的欧亚铁路通道集装箱运量降幅更大,从74.6万标箱降至57.2万标箱,减少约23%,ERAI认为这主要源于海运运价走低后的竞争。
二、 货主选择通道时的三大关键因素
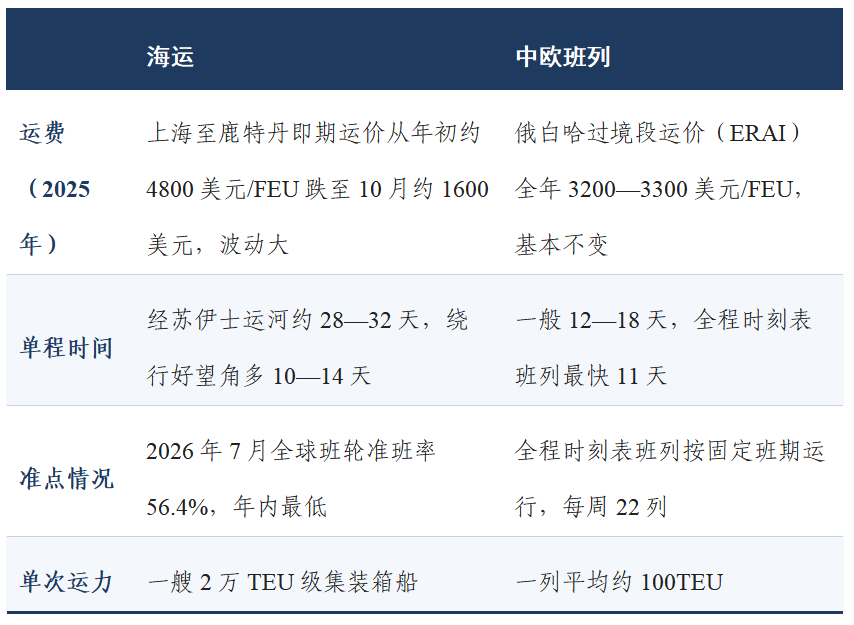
货走海运还是走铁路,货主看重的无非三点: 运费高低、到货快慢,以及能否准时 。
表 2 海运与中欧班列的主要差别
运费:铁路价格稳定,海运价格波动大
上表中的铁路价格只是俄、白、哈过境段的费用;若算上中国境内段和欧洲段,2025年12月上海至鹿特丹的铁路全程运费为每FEU 5600至6600美元,而海运只要2150至2600美元,铁路贵出两倍半左右。
这一价差对货主的影响存在门槛:2023年底红海危机初期,义乌一家外贸企业负责人就表示,只要每个大柜的价差不超过1000美元,大家都愿意走班列;一旦价差拉大到几千美元,留在铁路上的便只剩高货值、急需到货的货物——2025年下半年正是这种情况。
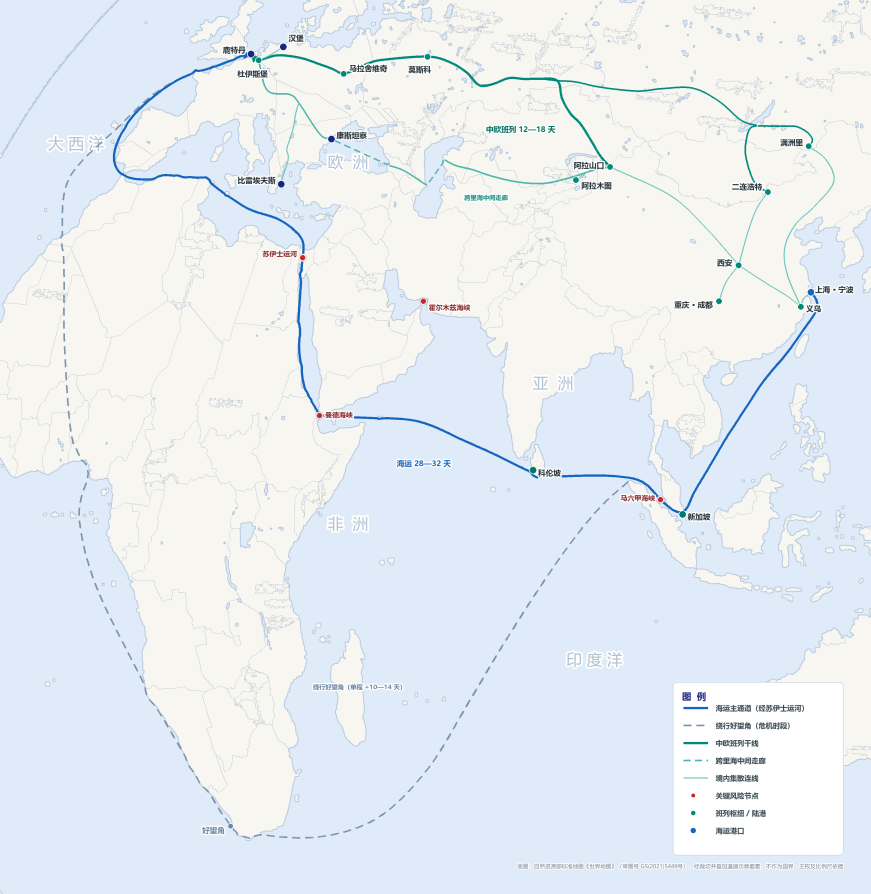
时效:海运绕行后,铁路快出二十天以上
海运经苏伊士运河时,铁路比海运快十天左右;一旦绕行好望角,航程增加3500至4000海里,多走10至14天,铁路的领先便扩大到二十天以上。领先十天,多数货主不会为此更换通道;差距一旦拉大到二十天以上,货主就要重新算一笔账了。
对按订单生产的企业来说,货物晚到二十天,在途库存和生产库存都要相应增加,占用的资金成本往往超过两种运输方式之间的运费差。
▲ 图:亚欧海运主航道与中欧班列主要通道示意
确定性:货值越高,越看重准时到货
三项因素里,准时到货最容易被低估。全程时刻表班列按固定车次、线路、班期和运行时间组织,运行时间比普通班列平均压缩30%以上;据国铁集团介绍,这类班列的平均单柜货值提高了41%——货物价值越高,货主也就越愿意多付运费换取准时。
而海运的准点情况恰恰在变差:2026年7月,全球班轮准班率环比下降6.1个百分点,受亚洲港口拥堵拖累,上海港当月按时到港的船舶只有21%。到货时间越不稳定,工厂需要储备的安全库存就越多,随之而来的资金占用和停产风险也越高。
三、 海运涨价时货流向铁路,降价时回流有限
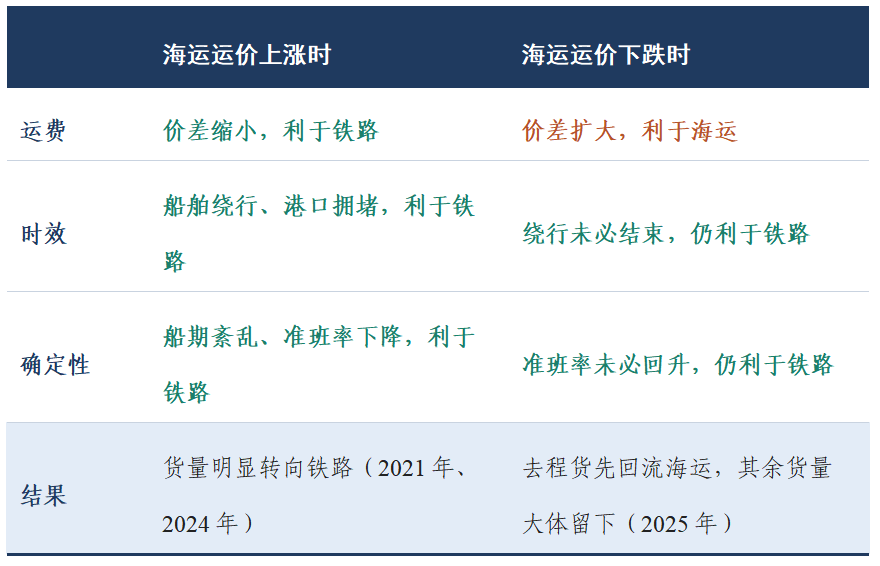
海运涨价时,三项因素同时利好铁路;而降价时情形并不对称 ,通常只有运费一项会重新倒向海运。
表 3 海运运价涨跌时,三项因素的变化
▲ 注:绿色为对铁路有利,橙色为对海运有利。
运价下跌并不等于航线恢复 。2025年欧线运价总体走低,但船舶仍在绕行好望角,时效和确定性继续支撑着班列需求,班列因此跌得比涨得慢——上半年开行量同比下降3.3%,全年却仍增长3.2%。
降幅主要集中在去程:全年去程发送箱量下降10.1%,回程反而增长9.4%,回程开行列数更是首次超过去程。这背后,一方面是出口货对海运价格更敏感,海运一降价就最先回流;另一方面,俄罗斯需求走弱,也拖累了去程运量。
四、 班列替代不了海运,改变的是货物结构
班列无法在总量上替代海运 。按2025年的数据测算,班列平均每列运送约100个标准箱,而一艘2万TEU级集装箱船的装载量就相当于约200列班列;截至2026年9月上旬,全球在运营的集装箱船达7637艘,总运力约3466万TEU。
班列运力也难以快速扩张:中国铁路是标准轨,哈萨克斯坦、俄罗斯是宽轨,过境必须换装,而口岸换装能力、车辆周转和运行线资源,共同决定了班列能够承接的上限。这些条件以年为单位缓慢改善,海运运价却按周波动——海运一旦涨价,班列根本接不住全部转移过来的货。
班列真正改变的,是走铁路的货物种类 。它承接的主要是高货值、讲求时效、对运价不敏感的货物——2024年,汽车汽配、机械设备、电子电器等高附加值产品在班列出口货物中的占比已超过60%。
正因如此,两条通道之间并非等比例替代:欧线运价跌两成,班列货量不会同幅度回落,因为留在铁路上的货本就不看运价;反过来,即便欧线运价翻上一倍,班列也接不住多出来的需求,毕竟运力和适运货类都有上限。
五、 2026年:欧线降价,班列为何仍在增长
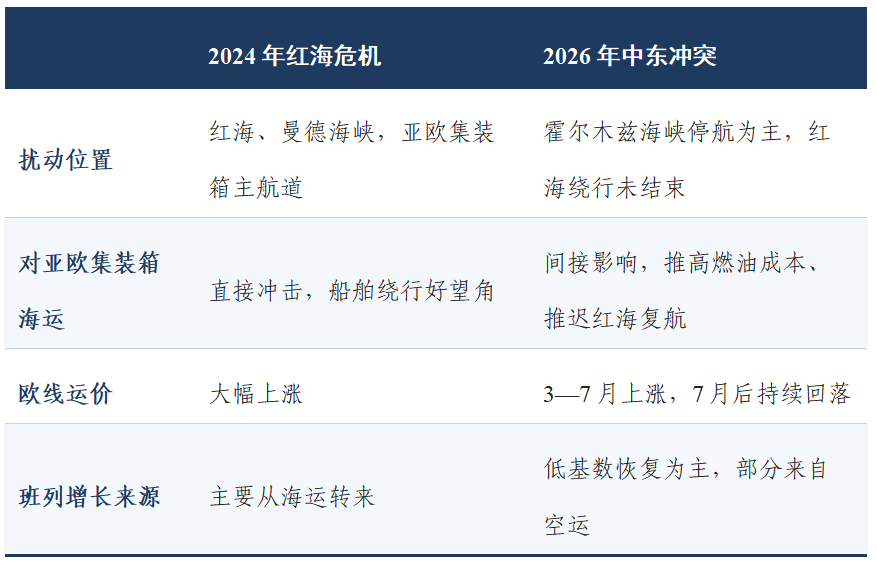
今年的扰动来源,与2024年的红海危机并不相同。
表 4 2024 年红海危机与 2026 年中东冲突对比
扰动源从红海转向中东
2月28日美以对伊朗发动袭击后,霍尔木兹海峡的商业航运逐步中断,截至8月底仍未恢复正常通航。这条海峡承载着全球约四分之一的海运石油贸易和约五分之一的液化天然气贸易,冲击首先落在能源运输和波斯湾港口;对亚欧集装箱航线,影响则主要是间接的——
一是推高燃油成本
二是推迟红海复航
冲突爆发后,达飞、赫伯罗特、马士基、地中海航运相继宣布绕行好望角或暂停相关航线,直到7月,才有马士基和赫伯罗特宣布将AE15航线改回苏伊士运河。红海方面,胡塞武装已于2025年11月宣布停止袭船,今年7月20日又宣布对沙特实施海上封锁,曼德海峡一周通行量从354艘降到269艘,但受影响的主要还是油轮。总体看,苏伊士运河的通行量至今仍比2023年低约六成。
运价与货量出现阶段性背离
欧线运价下跌、班列却仍在增长, 背后大致有四个来源 。
其一是低基数: 2025年上半年班列开行量同比下降3.3%,今年一季度开行5460列、增长29%,而这段时间大多早于霍尔木兹冲突,增长中相当一部分其实是恢复性的。
其二是时效和确定性仍在起作用: 红海绕行尚未结束,7月准班率又降到年内最低,留在铁路上的货本就不看运价。
其三是部分空运货物转向铁路: 冲突推高油价,空运随之涨价、运力收紧,有义乌货代反映今年的增量不少来自空运,不过班列通往欧洲和中亚、并不覆盖波斯湾,这部分影响相对有限。
其四是数据时段并不一致: 班列增长17.6%是1至7月的累计数,而欧线运价7月以后才持续回落,所谓“脱钩”,有一部分只是两组数据不在同一时段。
这四点彼此并不冲突。就目前看, 这种背离更可能是阶段性的 ,还需等8月以后的班列数据和四季度订舱情况来确认。
海运运力明显宽松
海运供给也在变得宽松。据Alphaliner统计,2026年预计交付新船约150万TEU,相当于现有船队运力的4%以上;远东至欧洲航线的周运力在3月已突破53万TEU,创下历史新高。
随着部分航线改回苏伊士运河、航程随之缩短,欧线运价中期仍将承压。加之9月本就是欧线传统淡季,这一轮降价里季节因素和运力宽松究竟各占多少,还要看10月至11月的运价走势。
六、 判断走势,应关注哪些指标
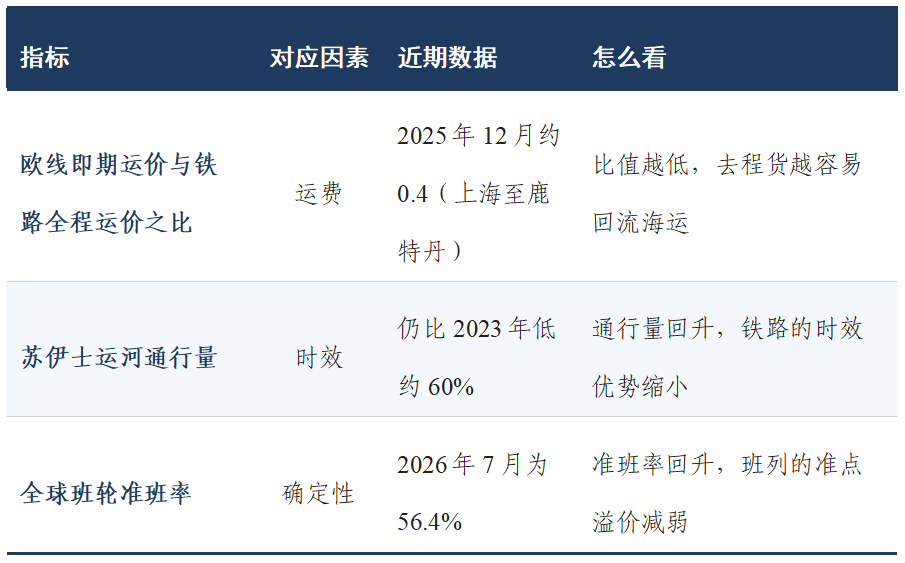
仅凭班列自身的订舱量不足以判断走势, 海运一侧的三个指标其实更值得关注 。
表5 判断班列走势的三个指标
综合来看, 四季度班列舱位可能先松后紧 。9至10月欧线运价偏低、运力充裕,部分货主会选择观望或重回海运;而一旦苏伊士复航放慢,或中东局势再度反复,到了年底备货期,班列舱位就会重新紧张起来。
铁路通道本身也并非没有风险 。2025年9月12日,波兰因俄白联合军演关闭了与白俄罗斯的全部边境口岸,13天后才重新开放。由于约九成中欧班列都要经过或到达波兰,口岸关闭期间,仅白俄罗斯布列斯特一地就滞留班列130多列,部分货主被迫改走海运或空运,班列平台也临时推出了经圣彼得堡转海运、经里海南通道等替代方案。 班列是海运的备用通道,而它自己同样需要备用线路 ——跨里海中间走廊也正因此越来越受重视。
七、 结语
欧线海运运价持续走低,中欧班列却仍在增长,根源在于两条通道的响应并不对称。海运受阻时,铁路在运费、时效、准时三方面同时占优,货量便迅速转向铁路;海运恢复时,价格优势最先回到海运,而时效和准时的优势消退得较慢,再加上班列运力有限、承接的又多是高货值货物,班列的回落因此比上涨来得更慢,幅度也更小。
中智认为
2026年的背离更可能是低基数、红海绕行尚未结束以及数据时段不同共同造成的阶段性现象,还不足以说明两条通道的关系已经改变。归根结底,海运决定着亚欧货运的基本价格,班列则决定海运出问题时货物最晚多久能够抵达;而这一轮周期里真正变化的,是市场愿意为准时到货多付出多少钱。
中智供应链智库 , 作为 “一带一路”高端供应链智库及首批成都新型智库 , 立足“ 一案三库三会多专题 ”全流程一体化的服务模式,本着“ 以客户为中心 创新者为先 奋斗者为本 追求卓越 ”的企业精神,致力于为政府和企业提供 供应链咨询、供应链规划、陆港规划、冷链规划、供应链产业规划、产业园区规划、口岸保税规划 等服务,从而推动中国供应链体系高质量发展。
声明:中智供应链智库微信公众号所发布的文章,除公众号原创外,亦含有各大媒体、互联网平台推荐作品。如图文侵权,请告知,我们会妥善处理!欢迎广大朋友及作者直接投稿给我们!
来源 | 中智供应链智库项目四组 作者 | 崔皓
投稿/纠错: xiaoyuan@czztz.com
tag:
 中智供应链智库

 028-65261105


